A PGFN e as Novas Oportunidades na Transação Tributária
A gestão do passivo fiscal é um campo dinâmico que exige constante atualização dos profissionais do Direito Tributário. Recentemente, a Procuradoria-Geral da Fazenda Nacional (PGFN) reforçou esse cenário com o lançamento de dois novos editais de transação tributária e a prorrogação de outros três, proporcionando novas frentes para o planejamento e a regularização fiscal das empresas e contribuintes. Entender as nuances de cada um desses programas é crucial para oferecer uma assessoria estratégica e eficaz aos clientes.
As condições oferecidas pela PGFN, que incluem descontos e prazos de parcelamento estendidos, representam uma janela de oportunidade para regularizar débitos fiscais significativos. A expertise do tributarista em navegar por essas opções é fundamental para identificar a modalidade mais vantajosa para cada caso, considerando as particularidades do cliente e a natureza das dívidas.
Análise dos Novos Editais de Transação
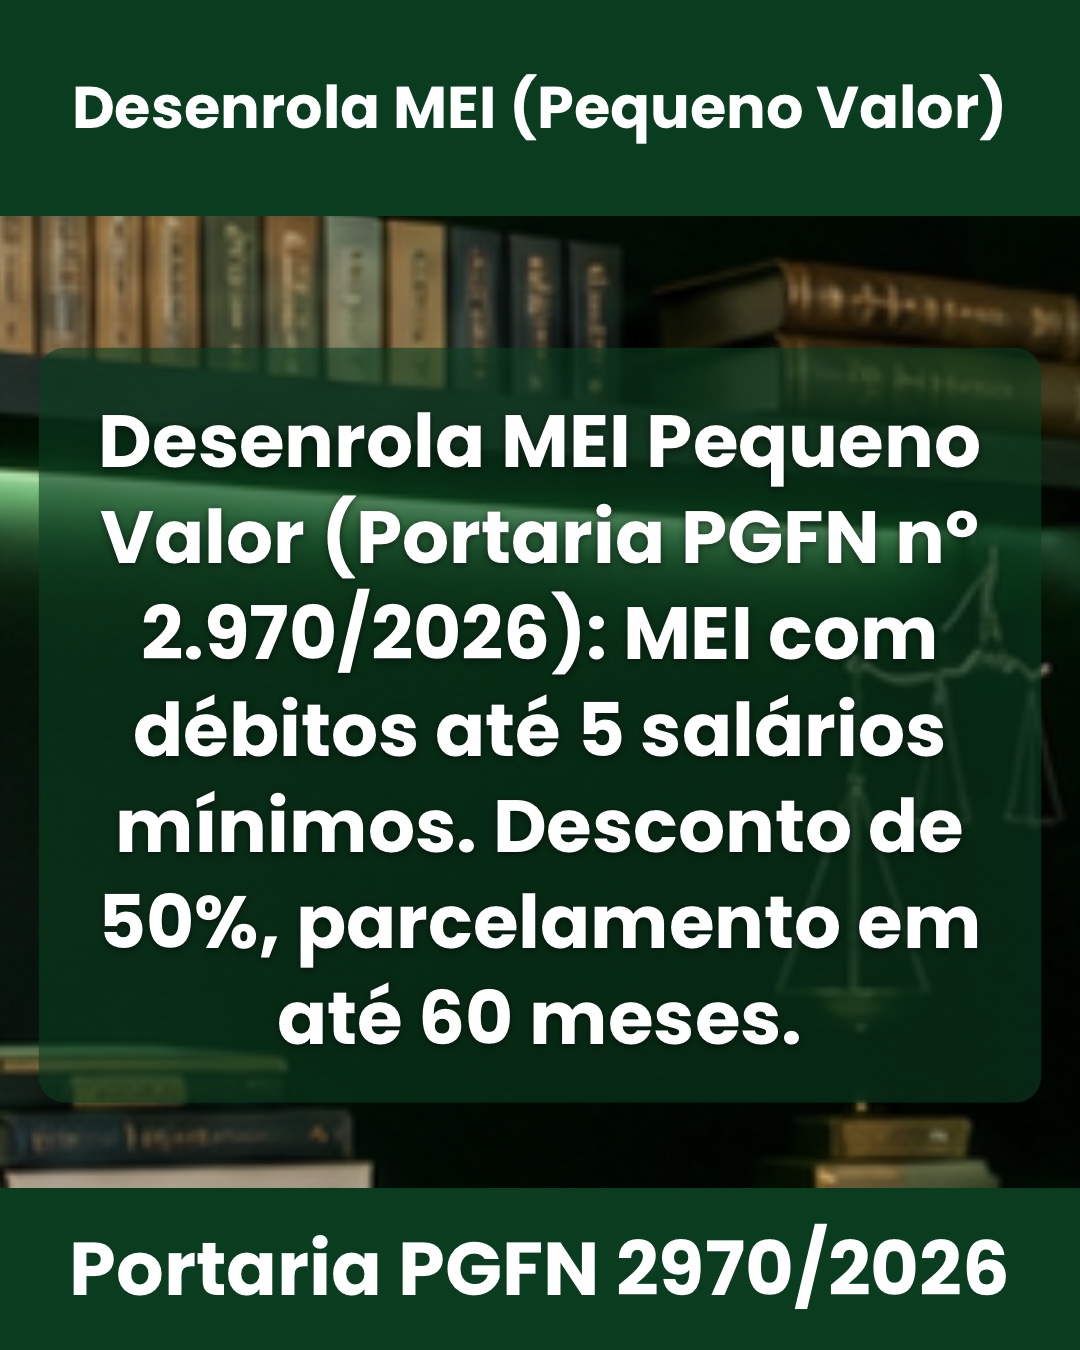
Desenrola MEI Pequeno Valor (Portaria PGFN nº 2.970/2026)
Este edital se destina especificamente aos Microempreendedores Individuais (MEIs) com débitos de pequeno valor, caracterizados por montantes de até 5 salários mínimos (R$ 8.105,00, conforme a base referencial do edital). A Portaria PGFN nº 2.970, de 29 de setembro de 2026, estabelece um prazo de adesão que se estende de 1º de outubro de 2026 a 29 de janeiro de 2027.
As condições de negociação são atrativas: parcelamento em até 60 meses, acompanhado de um desconto de 50% sobre o valor total do débito. É importante ressaltar que este programa foca exclusivamente em débitos do MEI sob o código de receita 1537, modalidade de pequeno valor. Para o tributarista, a correta identificação desses débitos e a agilidade na adesão são elementos-chave para a regularização eficiente do cliente.
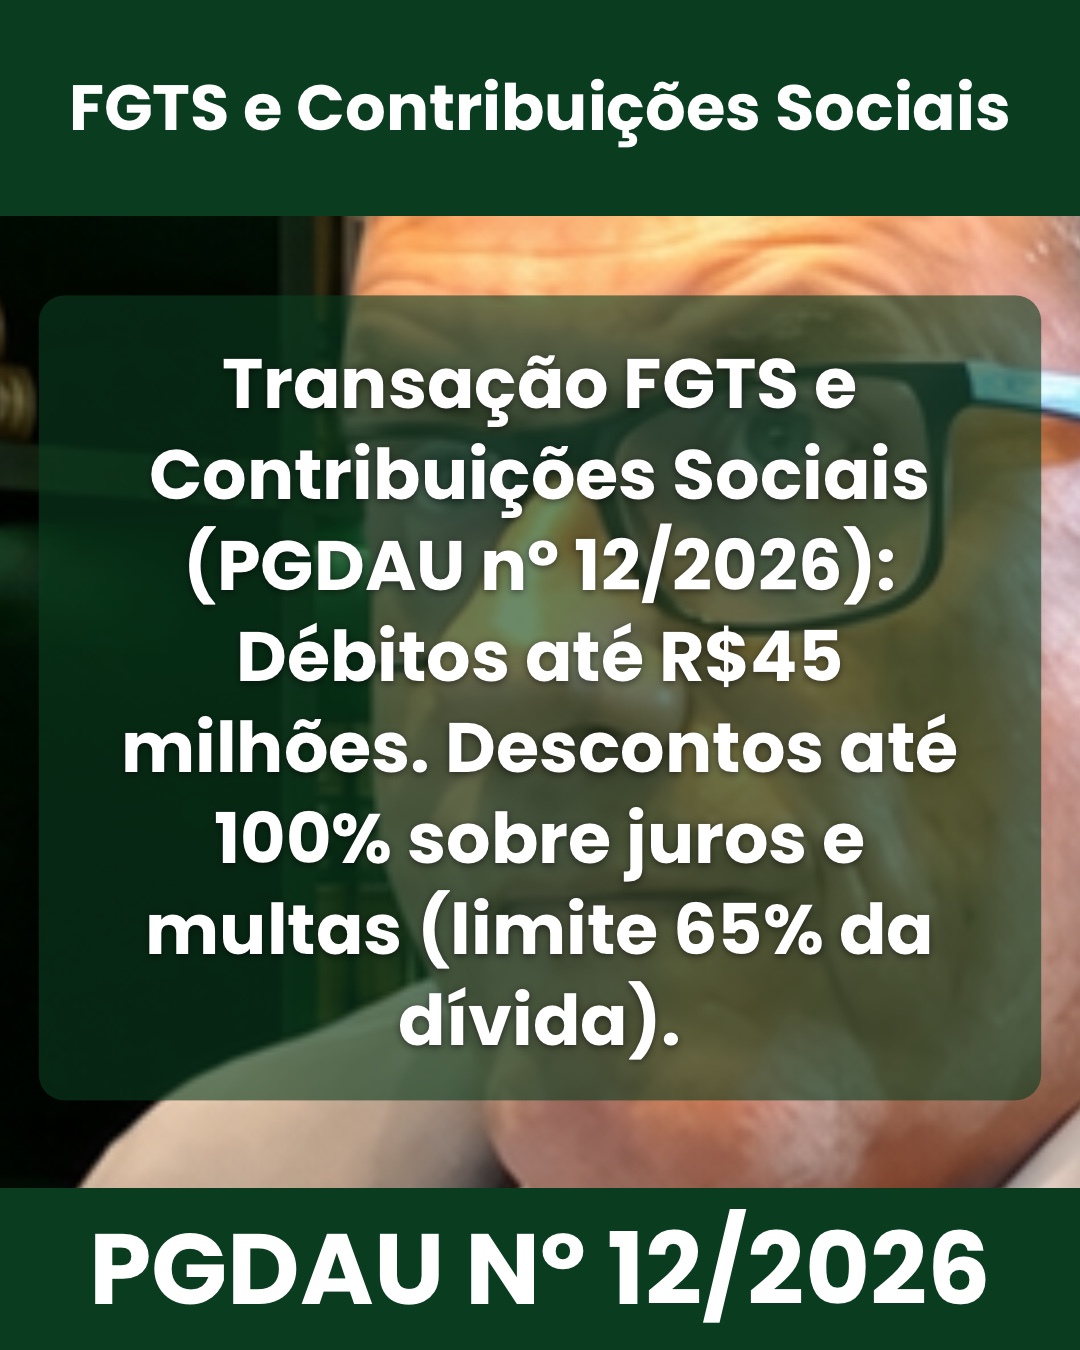
Edital de Transação PGDAU nº 12/2026 – FGTS e Contribuições Sociais
Um dos lançamentos mais relevantes é o edital voltado para débitos de FGTS e Contribuições Sociais da Lei Complementar nº 110/2001. Este programa abrange empregadores, tanto pessoas físicas quanto jurídicas, com um passivo consolidado de até R$ 45 milhões inscritos em dívida ativa. A adesão será possível a partir de 15 de outubro de 2026 e se estenderá até as 19h de 29 de janeiro de 2027, com a possibilidade de migração de acordos ativos firmados com a Caixa Econômica Federal.
Os descontos podem alcançar até 100% sobre os juros (exceto a parcela destinada ao trabalhador), multas e encargos legais, com um limite de 65% do valor total da dívida. Contudo, é vedada a aplicação de descontos sobre os valores devidos diretamente aos trabalhadores. O parcelamento do FGTS rescisório é restrito a 12 prestações, enquanto o saldo restante pode ser dividido em até 108 ou 133 prestações mensais, dependendo da natureza do contribuinte. A exclusão de contribuintes inscritos no cadastro de empregadores por trabalho análogo à escravidão é uma condição importante a ser observada.
Prorrogações e Abertura de Novas Janelas
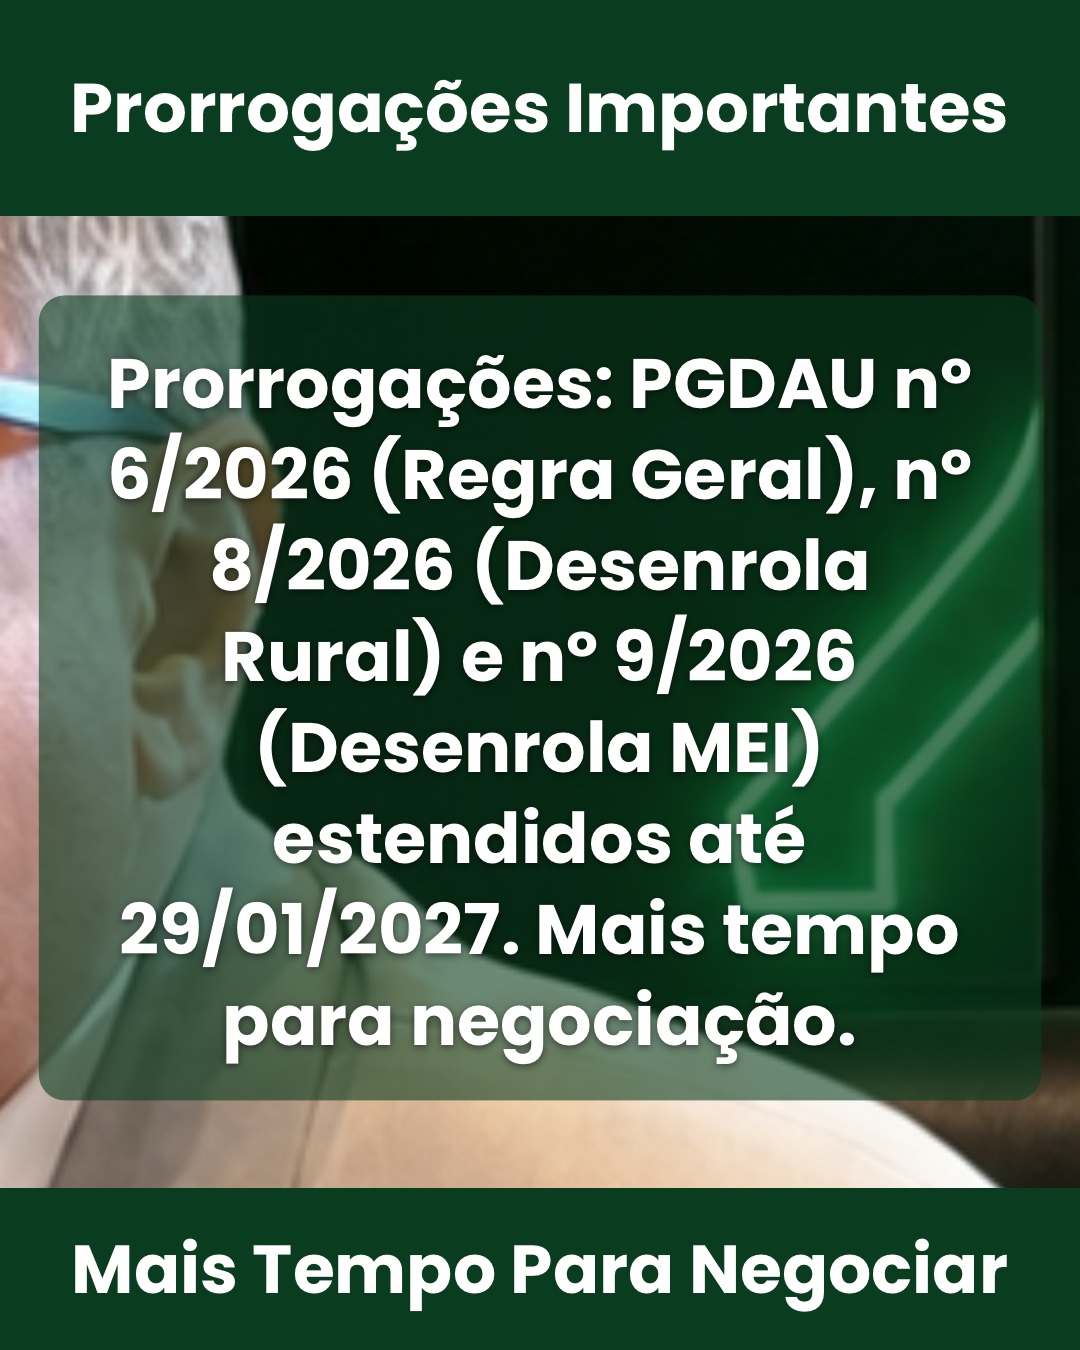
Além dos novos editais, a PGFN estendeu o prazo de adesão para outros três programas de transação, ampliando ainda mais o leque de opções para o tributarista:
- Edital PGDAU nº 6/2026 (Regra Geral e Capacidade de Pagamento): Prorrogado até 29 de janeiro de 2027. Destinado a pessoas físicas e jurídicas com dívidas de até R$ 45 milhões, oferece descontos de até 70% sobre juros, multas e encargos, com entrada em até 12 prestações e parcelamento do saldo em até 133 meses. A análise da capacidade de pagamento é um diferencial para a personalização da negociação.
- Edital PGDAU nº 8/2026 (Desenrola Rural): Este edital, focado em agricultores familiares e cooperativas agrícolas, terá seu ajuste de datas limites de débitos inscritos prorrogado em 20 de dezembro de 2026. As condições incluem descontos de até 70% sobre juros, multas e encargos, com entrada em até 12 prestações e parcelamento do saldo em até 133 meses. A especificidade do público-alvo exige um conhecimento aprofundado do setor.
- Edital PGDAU nº 9/2026 (Desenrola MEI): Prorrogado até 29 de janeiro de 2027, este programa visa MEIs com débitos inscritos na Dívida Ativa da União de até R$ 20.000,00. As condições são semelhantes ao Desenrola Rural, com descontos de até 70% sobre juros, multas e encargos, entrada em até 12 prestações e parcelamento do saldo em até 133 meses.
A compreensão das condições de cada edital, dos prazos e dos limites de débitos é fundamental para orientar o cliente. A possibilidade de migração de acordos demonstra a flexibilidade da PGFN, mas requer um cálculo preciso para garantir que a nova opção seja, de fato, mais vantajosa.
A Importância da Análise Estratégica para o Tributarista
Todas as negociações são realizadas de forma online, pelo Portal Regularize da PGFN. Isso democratiza o acesso, mas também exige do tributarista familiaridade com as ferramentas digitais e a capacidade de simular as diferentes opções para apresentar a melhor estratégia ao cliente. A análise da viabilidade econômica de cada modalidade de transação, considerando a redução do custo do passivo e o fluxo de caixa do contribuinte, é um serviço de alto valor agregado.
A atuação do profissional não se limita apenas à adesão. Envolve a identificação dos débitos passíveis de transação, a avaliação da capacidade de pagamento do cliente, a comparação entre as diferentes modalidades (transação extraordinária, transação por adesão, transação individual) e o acompanhamento pós-adesão. A correta aplicação da legislação e a defesa dos interesses do cliente na esfera administrativa da PGFN são diferenciais que consolidam a atuação do tributarista.
A transparência e a segurança jurídica nas transações são pilares que o tributarista deve garantir. É importante que o cliente compreenda plenamente as condições acordadas, os compromissos assumidos e as consequências de um eventual descumprimento, evitando surpresas futuras e fortalecendo a relação de confiança.
Dominar os aspectos da gestão do passivo fiscal e as particularidades de cada edital da PGFN é um diferencial competitivo no mercado. Para aprofundar seus conhecimentos e aplicar as melhores estratégias na regularização fiscal de seus clientes, um aplicativo dedicado exclusivamente à gestão do passivo fiscal pode ser um recurso inestimável, oferecendo insights e ferramentas para otimizar seu trabalho.